Line
@fdlaw
地址
台北市大安區敦化南路二段180號17樓


企業跨境追討貨款,不只是確認對方欠多少錢,更要判斷應在哪裡提告、適用什麼法律、對方有沒有可以執行的財產,以及判決能否在資產所在地實現。
富達法律事務所協助企業從契約、交貨與付款證據出發,評估跨境催告、台灣訴訟、財產保全及境外裁判的執行路線。先釐清債權與資產,再決定程序,避免取得判決後才發現無法回收。
中國大陸、香港或其他外國企業被台灣買方拖欠貨款、服務費或其他商務債務時,先確認台灣契約相對人、法院管轄與資產。尚未起訴、已取得大陸裁判,或已有其他境外判決/仲裁判斷,對應的台灣程序不同。
了解直接在台灣起訴的條件 →海外買方、代理商或經銷商欠款時,須同時評估約定法院或仲裁、準據法及資產所在地。台灣取得的裁判未必能直接在海外執行,境外保全及出庭事項仍須依當地法律,由具適當資格的當地律師處理。
先評估資產與實際回收 →收貨公司、付款公司與簽約公司,可能是三個不同法人。集團名稱、共同股東或同一聯絡窗口,並不當然使其他公司負責。應以公司登記、完整名稱、合約簽署與授權、訂單及實際交易往來,確認真正的請求對象;如涉及保證、債務承擔或其他責任,另須有相應法律及證據基礎。
依各筆交易整理合約、報價、Purchase Order、訂單確認、付款條件、Invoice、對帳資料、出貨與運送文件、收貨及驗收紀錄,對照金額、幣別、付款到期日、已付及未付款項。保留部分付款、承認債務、展延與催告往來,也要整理品質爭議、扣款、退貨及抵銷主張,不能只拿一張發票就推定全部債權成立。
找出管轄法院、仲裁地/機構、準據法及通知條款,確認版本衝突與交易文件的適用順序;同時整理已合法掌握的銀行、應收帳款、不動產、股權與營運資料。資產是否屬於債務人、是否已有抵押或查封,都會影響追償選擇。
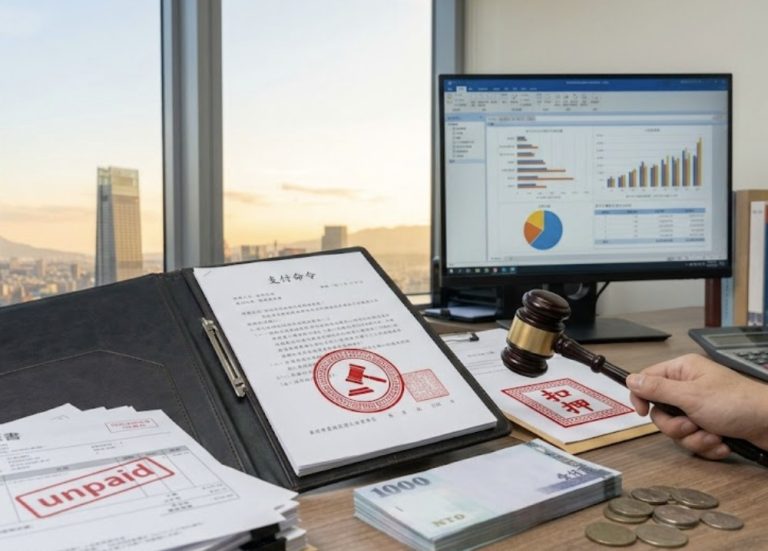
一般企業催收的證據與程序,可併讀公司貨款催收、支付命令與假扣押;跨境案件仍須另外處理司法管轄、準據法與境外送達。
不能只因債權人是台灣企業,或對方在台灣有財產,就認定所有交易爭議都能直接由台灣法院審理。應確認國際裁判管轄、有效的合意管轄/仲裁條款、被告住所或事務所、契約約定履行地及其他連結,並考量事件性質、公平與程序安排。台灣國內土地管轄規則,也不能不經分析就等同所有涉外案件的國際管轄結論。
契約指定台灣法院,不代表所有實體問題一律適用台灣法;選擇外國法,也不當然排除台灣法院。一般涉外契約依涉外民事法律適用法第20條判斷準據法,先檢查有效選法,未有效明示時再依最密切關係等規則分析。兩岸案件另須核對兩岸人民關係條例的特別規定,例如第48條對債之契約的安排,不宜直接混套。
時效同樣須先找出適用法律。依涉外民事法律適用法第36條,消滅時效隨請求權所由發生之法律關係的準據法判斷,不能把台灣國內商人貨款的短期時效一律套用到所有跨境債務。應及早核對每筆到期日、催告或承認債務的效果及可能期限。
境外公司通常須準備設立與存續、代表權及訴訟委任資料,依文件來源與法院要求處理驗證、認證及中文翻譯。向境外當事人送達也須確認合法途徑與所需時間;不能只因對方收到一封 Email,就視為已完成法院程序上的送達。
有效仲裁協議如涵蓋本件爭議,一方逕行起訴時,他方得依仲裁法第4條聲請停止訴訟並命提付仲裁;該條並設有例外與後續效果。應先核對條款效力、範圍、程序階段與適用規則,不是任意在訴訟和仲裁間選擇。
釐清違約內容、欠款明細、付款期限與權利保留,並確認通知方式符合契約及適用法律。律師函不等於判決、查封或時效必然中斷;對方已出現停業或資產移轉徵兆時,應同步評估保全,不應無限期往返催信。
協商應把金額、幣別、利息、分期到期日、違約效果、擔保及爭議處理寫清楚。如要透過公證等方式取得較可執行的安排,仍須確認債務內容、當事人同意及法定要件,不是任何和解書都能直接查封財產。
支付命令須符合督促程序的請求及管轄要件。依民事訴訟法第509條,如聲請人應為的對待給付尚未履行,或支付命令應向外國送達、須以公示送達進行,即不得採此程序。不能把所有境外債務或送達困難案件,都當作快速支付命令案件;兩岸送達亦應依相關特別規定及個案實務確認。
有實質履約、品質、扣款或損害爭執時,須透過適當程序整理請求權與證據。法院訴訟與仲裁的起動條件、費用、證據調查及後續執行路徑不同,應依條款、爭點及資產安排選擇,不以「國際案件一律仲裁」或「有發票就會勝訴」作判斷。
台灣假扣押須釋明請求與保全原因,依民事訴訟法第523條及第526條等規定審查,法院可能命供擔保。單純欠款不當然足夠,願意提供擔保也不等於完全免除釋明要求。法院裁定、供擔保與實際執行是不同步驟,且有期限及錯誤保全的責任風險。
「跨境假扣押」不是一張台灣裁定就能凍結全球資產。台灣資產的保全及境外資產的保全,分別須有適當管轄與執行程序;境外部分需另按當地制度評估。
取得合適執行名義後,才依資產種類聲請執行。台灣判決、經認可的大陸裁判、許可執行的外國判決及經承認的外國仲裁判斷,進入執行前的門檻不同;也要預估執行費、擔保或翻譯成本及債務人異議的可能。
大陸地區的民事確定裁判、民事仲裁判斷,依臺灣地區與大陸地區人民關係條例第74條聲請台灣法院裁定認可,不是直接套用普通外國判決的民事訴訟法第402條及許可執行之訴。也不是拿著大陸裁判書,就能直接查封台灣公司的財產。
須確認文書是否屬於可依第74條認可的民事確定裁判或民事仲裁判斷,以及有無違背台灣公共秩序或善良風俗。第74條另要求,在台灣作成的民事確定裁判或民事仲裁判斷,得聲請大陸法院裁定認可或作為執行名義的相互條件;不能略過這項法定限制。
準備裁判/判斷書、確定或效力資料、相關送達與程序文件、公司及代表權證明,依事件需要辦理公證、驗證或其他補正。同條例第7條規範大陸製作文書經指定機構或受託團體驗證的真正推定;文書驗證不等於法院已認可裁判,具體文件種類、管轄法院及所需資料仍應個案確認。
依第74條,經法院裁定認可且以給付為內容的裁判或判斷,得為執行名義;後續依台灣強制執行程序聲請。應確認給付對象、幣別、利息、範圍及可執行性,再對照債務人實有財產。認可成功與實際足額回收是兩件事。
| 文書類型 | 主要法律依據 | 在台灣執行前的關鍵程序 |
|---|---|---|
| 大陸民事確定裁判/民事仲裁判斷 | 兩岸人民關係條例第74條 | 法院裁定認可;經認可且以給付為內容者得為執行名義。 |
| 其他外國法院確定判決 | 民事訴訟法第402條、強制執行法第4條之1 | 確認承認要件;請求台灣法院以判決宣示許可執行後,再聲請強制執行。 |
| 外國仲裁判斷 | 仲裁法第47至51條等 | 向法院聲請裁定承認,經承認後得為執行名義。 |
民事訴訟法第402條列出不承認外國確定判決效力的情形,包括管轄權、未應訴被告的適當送達、判決內容或程序違反公序良俗,以及無相互承認。若要在台灣實際執行,另依強制執行法第4條之1提起許可執行之訴。不能將「外國判決可能有承認效力」寫成「已可直接強制執行」。
依仲裁法第47條,外國仲裁判斷經法院裁定承認後,與確定判決有同一效力並得為執行名義。第48條所需文件包括仲裁判斷、仲裁協議及適用的相關仲裁法規/規則;外文文件應附中文譯本,認證另依該條辦理。法院仍須依第49、50條等規定審查公序良俗、可仲裁性、仲裁協議與程序等拒絕事由,不是保證承認。
香港或澳門的民事確定裁判,依香港澳門關係條例第42條準用民事訴訟法第402條與強制執行法第4條之1;其仲裁判斷另依該條及相關仲裁規範判斷。應先辨明作成地與文書性質,不直接套入大陸第74條的認可路徑。
判決確認權利,不會自動產生可執行財產。追償策略應同步評估銀行存款、對第三人的應收帳款、股權、不動產、設備與其他財產,確認權利歸屬、既有擔保及優先受償順位。公司負責人的個人資產,也不因公司欠款而當然可以執行。
資產調查須採合法方式,並依案件階段運用可取得的公司資料、公開登記與法院程序;律師不能保證能查得所有帳戶或境外財產。如債務人已清算、破產或資產不足,還須評估其他債權人、程序成本及分配可能性。
企業應將預期回收額,與裁判費、翻譯及驗證、境外律師、保全擔保、訴訟時間及執行成本一起比較。有台灣判決但資產都在海外時,仍需評估當地是否承認及如何執行台灣判決;不能假設各地制度一致。
本所提供中英文契約與交易文件分析、跨境催告及協商、台灣法院民事訴訟、財產保全與強制執行,以及境外判決/仲裁判斷在台灣的程序評估。對於同時涉及履約、公司與賠償的問題,可結合既有商務法律服務安排處理。
李育昇律師為富達法律事務所主持律師,可直接以英文討論交易文件及台灣法律程序。需要境外程序時,本所可整理中英文案件摘要、證據與台灣法問題,協助與當地律師溝通;實際境外執業與出庭仍須依當地資格規定,並另確認委任範圍及費用。
本頁不公開個別委任客戶或在辦案件資料,不保證催收成功、財產凍結或特定裁判結果。接受委任前,會先確認具體案件、利益衝突、程序期限及服務範圍。
雙方完整公司名稱、設立地、登記及聯絡資料、簽署與代表權資料;主契約、條款版本、報價、訂單、採購單及確認信,特別標示管轄、仲裁、準據法與通知條款。
出貨、提單或空運單、報關、簽收、驗收與品質紀錄;Invoice、對帳單、幣別、到期日、部分付款及欠款試算,將每一筆訂單與發票對應,避免不同交易混算。
Email、通訊及承認債務紀錄、催告、扣款與瑕疵主張、和解或分期文件;如已有訴訟或仲裁,提供完整裁判/判斷、確定或生效資料、送達及程序紀錄,並標明迫近期限。
合法取得的台灣/海外資產線索、擔保、保證人與營運狀況,以及希望一次回收、分期、保留交易或終止合作等目標。初次聯絡可先提供摘要,敏感交易文件依確認後的適當管道傳送。
沒有台灣分公司,不當然排除起訴。應確認公司依設立地法成立與存續、當事人能力、代表權、委任及台灣法院管轄。公司法第4條規範外國公司的權利能力;大陸公司則另須核對兩岸規定。另依民事訴訟法第96條,無台灣住所、事務所或營業所的原告,可能因被告聲請而被命提供訴訟費用擔保,但有法定例外,並非所有境外企業一律須先擔保。
不當然不能。須依準據法與交易方式,將報價、訂單接受、履約、驗收、付款及歷來往來串起來,確認契約成立、條款與欠款。發票是其中一項資料,並不當然足以證明對方已同意全部金額或沒有抗辯。
不能直接認定。須釐清是第三人代付、保證、債務承擔,或原債權的和解變更,依適用法律及文件內容判斷。簽署前應確認原債務是否保留、付款違約時可向誰主張,以及新付款人的資產與執行安排,避免只取得一份無資產公司的承諾。
符合相關管轄、請求與保全要件時,可評估先行保全;仍須確認擔保、裁定執行期限,以及法院可能命限期起訴或啟動本案程序的要求。主案約定境外仲裁,也不代表台灣資產一定不能或一定可以保全,應逐項分析,不能保證凍結成功。
簽約前的交易風險、台灣企業日常催收與爭議發生後的法院策略,分別由下列既有文章說明;本頁則聚焦跨境追償服務與不同執行路徑。
其他跨境交易議題,可參閱國際貿易與跨境商務爭議分析。既有文章不取代個案準據法、送達及執行條件的確認。
請說明債權人與債務人的設立地、欠款金額及幣別、付款到期日、契約管轄/仲裁約定、目前程序與已知資產。若已收到法院或仲裁文件,請先標示答辯、送達或執行期限。
本所會依證據與可執行性評估處理方向,再討論服務範圍與費用。官網法律資訊不能取代個案法律意見,也不構成保證回收的承諾。
富達法律事務所|電話02-7709-3611|LINE:@fdlaw|台北市大安區敦化南路二段180號17樓