Line
@fdlaw
地址
台北市大安區敦化南路二段180號17樓


公司刑事案件最容易出現的一個問題,是從銀行帳戶看到資金『進來又出去』,就直接認定為虛偽增資或資本不實。
但公司資金的法律性質,不能只從單一匯款判斷。
本案公司負責人因公司三次辦理現金增資遭檢察官起訴。一審法院認定相關增資構成公司法第9條第1項的資本不實犯罪,並同時涉及商業會計法第71條第5款及刑法第214條使公務員登載不實。
第一審對公司法部分共判處3罪,各有期徒刑4月,並定應執行有期徒刑7月。
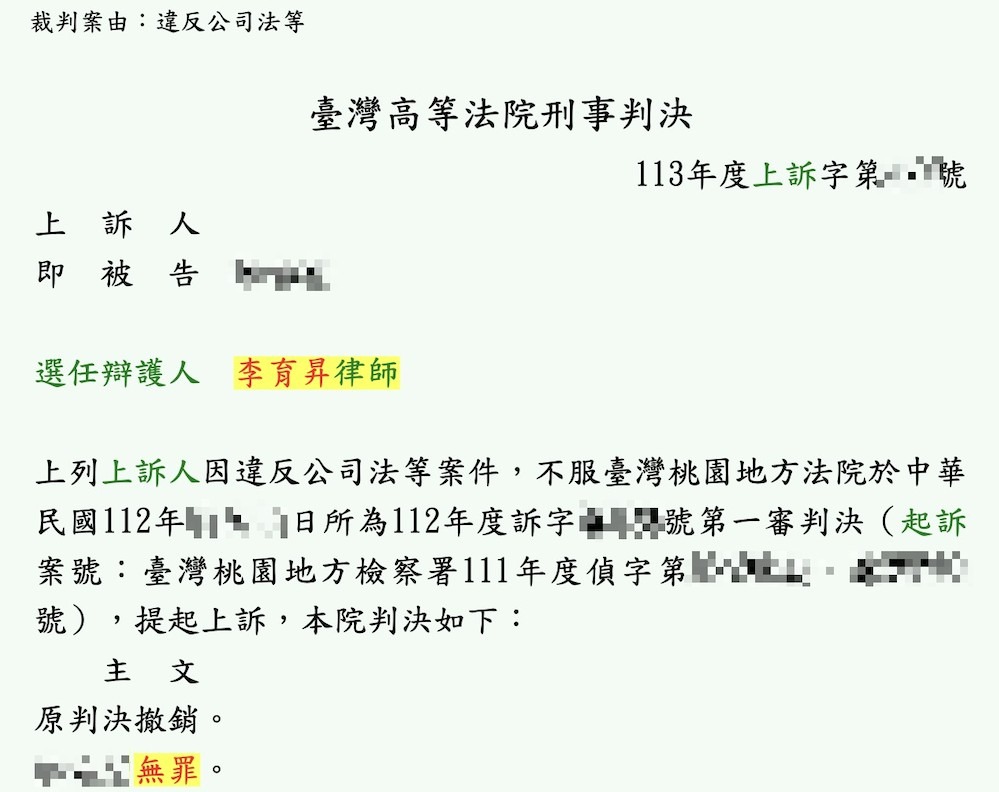
被告不服判決,由李育昇律師等擔任選任辯護人提起第二審上訴。
臺灣高等法院重新整理公司過去股東往來、現金增資、借款、還款、會計處理與會計師證詞後,認定原審的事實認定及法律適用均有問題。
最終:
原判決撤銷。
被告無罪。
涉案公司過去因營運需要,曾陸續向股東及相關人士借款,因此公司帳上長期存在『股東往來』及借貸負債。
公司原先曾考慮以債作股方式將既有股東債權轉為股份,但因相關憑證及程序問題,未能完成。
其後,公司希望降低負債比例、改善財務結構,依會計師建議改採現金增資方式。
股東或相關出資人將增資款實際匯入公司銀行帳戶,公司完成現金增資及會計師驗資後,再使用公司資金清償公司原本對股東或相關債權人的既有借款。
檢方認為:
這些資金只是為了辦理驗資而暫時進入公司;驗資完成後款項很快又被匯出;
因此屬於虛偽增資、發還股款,並造成公司資本與會計資料不實。
但辯方主張:
款項確實實際進入公司;增資是真實的;
後續匯出的款項不是把『增資股款還給股東』,
而是公司使用自己的資產清償早已存在、且原本就記載在公司帳冊上的股東借款。
這兩種法律評價,正是本案一、二審判決產生完全不同結果的核心。
類似公司資金案件的偵查準備,可參閱公司遭調查局約談或搜索的程序與證據整理。
第一審法院認為,公司表面上辦理現金增資,但驗資後又迅速將相關資金匯出,因此認為公司實質上沒有真正增加相對應資產。
第一審並認為,被告明知股東沒有實際繳納相關股款,仍以文件向主管機關表示公司已經收足增資股款,因而成立公司法第9條第1項。
法院同時認為,相關資本額變動表與股東繳納現金股款明細涉及不實會計事項,構成商業會計法第71條第5款;向主管機關辦理登記,也同時涉及刑法第214條使公務員登載不實。
第一審因此就3次增資分別論罪,各判有期徒刑4月,並定應執行有期徒刑7月。
公司法第9條 + 商業會計法第71條第5款 + 刑法第214條
臺灣高等法院首先確認:
公司辦理三次現金增資時,相關增資款確實實際匯入公司的銀行帳戶。
相關程序也經:
董事會決議;銀行交易資料;現金增資文件;
會計師資本額查核簽證
加以確認。
高院因此沒有接受『公司從頭到尾根本沒有取得增資資金』的前提。
這個差異非常重要。
公司法第9條所要處理的是公司資本虛偽不實。
如果增資款確實進入公司,接下來真正要問的是:
公司後來把自己的資金用到哪裡?
而不能直接因為資金之後又離開公司帳戶,就反推一開始的增資一定是假的。
高院明確區分:
『股款有沒有實際繳納』
和:
『股東的錢從哪裡來』
是兩件事情。
法院認為,現金增資時,只要公司確實收到應收股款,股東用自己的錢,或向他人借錢取得資金,都不會因為資金來源是借貸就當然成為非法增資。
因此:
借來的錢拿去投資公司,
本身不等於虛偽增資。
真正需要判斷的是,公司有沒有真正收到款項,以及後續資金流出到底具有什麼法律關係。
這是本案最重要的核心。
涉案公司在辦理109年的現金增資以前,就已經存在多年股東往來與借貸。
這些債務:
不是遭調查後才補作;不是為本案臨時製造;
而是早已存在於公司帳冊。
現金增資完成後,公司使用自己的資產清償原本存在的股東借款。
高院因此認為:
這和公司把股東剛繳進來的股款『退回給原出資股東』,具有完全不同的法律性質。
一個是:
發還股款。
另一個是:
清償公司既有債務。
如果公司原本真的負有這筆債務,付款後,公司現金資產下降,但負債也同步下降。
因此不能只看到:
『錢進來 → 錢出去』
就直接認定公司資本遭到抽回。
高院進一步檢查公司的資產負債資料。
結果顯示:
公司辦理增資後,確實使用資金清償既有股東往來;
公司的負債也實際下降。
法院因此認為,公司辦理現金增資的目的在於:
改善財務結構;降低負債比例;
償還公司既有債務。
法院並沒有認定公司因此遭到空殼化,也沒有認定這些行為造成股東、社會大眾或公司本身的損害。
這是二審與一審在案件經濟實質上的重大差異。
第一審同時認為,被告的處理方式構成商業會計法第71條第5款:
『利用不正當方法,致使會計事項或財務報表發生不實之結果。』
但二審重新比對:
股東借款;股東往來;現金增資;銀行金流;會計分錄;資產負債表;
以及會計師證詞後,
認定公司的會計處理具有實際交易基礎。
公司確實收到增資款;公司確實存在原有借款;
公司也確實以資金清償這些負債。
因此法院認為:
不能認定被告利用不正當方法使會計事項產生不實結果。
商業會計法的刑事責任同樣不成立。
構成要件及卷證分析,亦可參閱商業會計法違法態樣與證據判斷。
本案另一個重要事實,是相關增資及後續負債處理並不是被告自己秘密設計。
公司原本即曾尋求以債作股。
因為相關資料及程序問題無法完成後,會計師建議公司:
改採現金增資;
增資完成後再使用公司資金清償既有股東往來,
以達到降低負債、改善財務結構的效果。
會計師在法院也證述相關背景。
高院因此認為,被告是依照專業會計師意見處理公司增資與負債問題。
在這種情況下,要進一步認定被告明知自己的處理方式違法,仍故意製造公司資本不實或登記不實,
至少存在合理疑問。
這也成為法院否定犯罪主觀犯意的重要理由。
臺灣高等法院最後認為:
被告是為改善公司財務結構;依會計師專業意見辦理現金增資;增資款確實進入公司;後續資金確實用來清償公司既有借款;公司沒有發生資本不實;也沒有造成公眾或第三人損害;
會計事項並沒有因不正當方法產生不實結果。
因此:
公司法第9條資本不實罪的主觀與客觀構成要件不能成立;刑法第214條使公務員登載不實不能成立;
商業會計法第71條第5款也不能成立。
高院並認為,第一審沒有完整比對、整理整體資金與交易脈絡,造成事實認定錯誤,後續法律適用與量刑也因此有誤。
最終判決:
原判決撤銷。
被告無罪。
如果公司負責人、董事、財務人員已因增資、資本額、股東往來、會計事項或公司登記遭調查局約談、地檢署偵辦或法院審理,可以先整理公司帳冊、歷年股東往來、增資文件、銀行金流與會計師資料,再確認真正的犯罪爭點。
資金進出必須和債權、債務、股東往來及會計資料一起理解。
發還股款與清償既有債務,在法律上並不是同一件事。
多年以前就存在的股東往來與會計紀錄,可以證明債權並非事後杜撰。
公司依會計師或其他專業人士意見處理,可能影響法院對主觀故意的判斷。
如果一審對金流、交易或公司財務結構的理解有誤,二審仍可能透過重新整理卷證推翻原本的犯罪認定。
不一定。資金後續流出的法律原因仍須判斷。如果公司確實收到增資款,後續付款是清償真實存在的公司債務,和將增資股款直接發還股東並非完全相同。仍需依公司帳冊、債權關係、金流及整體交易判斷。
不能只因股東資金來自借款就直接認定虛偽增資。仍需確認股款是否真正繳入公司,以及後續資金運用的法律性質。
需確認該股東借款是否真實存在、公司是否確實負有債務、款項用途、帳務處理及其他事實。本案二審即認為相關付款屬於清償公司既有借款,而不是將增資股款發還股東。
不一定。專業意見不是絕對免責,但如果公司在行為前確實向專業人士諮詢並依專業意見處理,相關過程與紀錄可能成為判斷行為人是否具有犯罪故意的重要證據。
不是。商業會計法第71條有其特定行為與主觀要件。會計處理是否真的造成不實結果,必須依實際交易、憑證、帳冊及財務資料判斷。
有可能。如果一審對證據、交易法律性質、金流或犯罪構成要件的認定有誤,二審可以重新審查。本案即由臺灣高等法院撤銷一審有罪判決,另為無罪判決。
不是。本案主要涉及公司法第9條、商業會計法第71條及刑法第214條。FDLAW另處理銀行法、證券交易法及其他重大金融刑事案件,但不能把不同罪名的案件混為同一案件成果。
通常包括歷年公司帳冊、股東往來、借款資料、銀行金流、增資文件、董事會及股東資料、會計師查核文件、Email或通訊紀錄,以及可以還原交易發生原因的原始資料。
公司法、商業會計法與重大企業刑事案件,常牽涉多年公司帳務、股東往來、借款、增資與銀行金流。如果一審判決已經作成,仍應逐一確認法院對交易背景、會計處理與犯罪構成要件的理解是否完整。