Line
@fdlaw
地址
台北市大安區敦化南路二段180號17樓


 By李育昇律師
財務會計人員被約談,先回答五件事:
1. 我的正式職務與實際工作到底是什麼?
2. 我知道的是交易、資金,還是只知道會計文件?
3. 涉案資料由誰提供、誰決定入帳方式?
4. 我是否曾經要求補資料、反對或提出更正?
5. 我有沒有在財報簽章,以及是否實際參與被指控的不實內容?
公司發生財報不實、假交易或商業會計法案件後,最常被捲入刑事程序的人,除了董事長、總經理之外,就是:
財務長;
財務主管;
會計主管;
主辦會計;
經辦會計人員;
以及實際操作ERP或製作會計傳票的人。
這些人被調查局約談時,經常會出現兩種完全相反的想法。
第一種是:
「我只是照老闆交代做帳,決定又不是我做的,應該跟我沒有關係。」
第二種則是:
「帳是我輸入的、財報是我簽的,所以是不是公司有問題我就一定有罪?」
這兩種理解都過度簡化。
重大財報刑案真正需要問的是:
誰決定交易?
誰知道原始交易狀況?
誰提供會計資料?
誰決定如何入帳?
誰實際輸入或製作會計資料?
誰覆核?
誰簽章?
曾經有人表示反對或要求更正嗎?
刑事責任不是因為在財務部門工作就自動成立。
但「主管要求我做」也不是當然免責。
財務長、會計主管與會計人員真正需要處理的,是自己在整條:
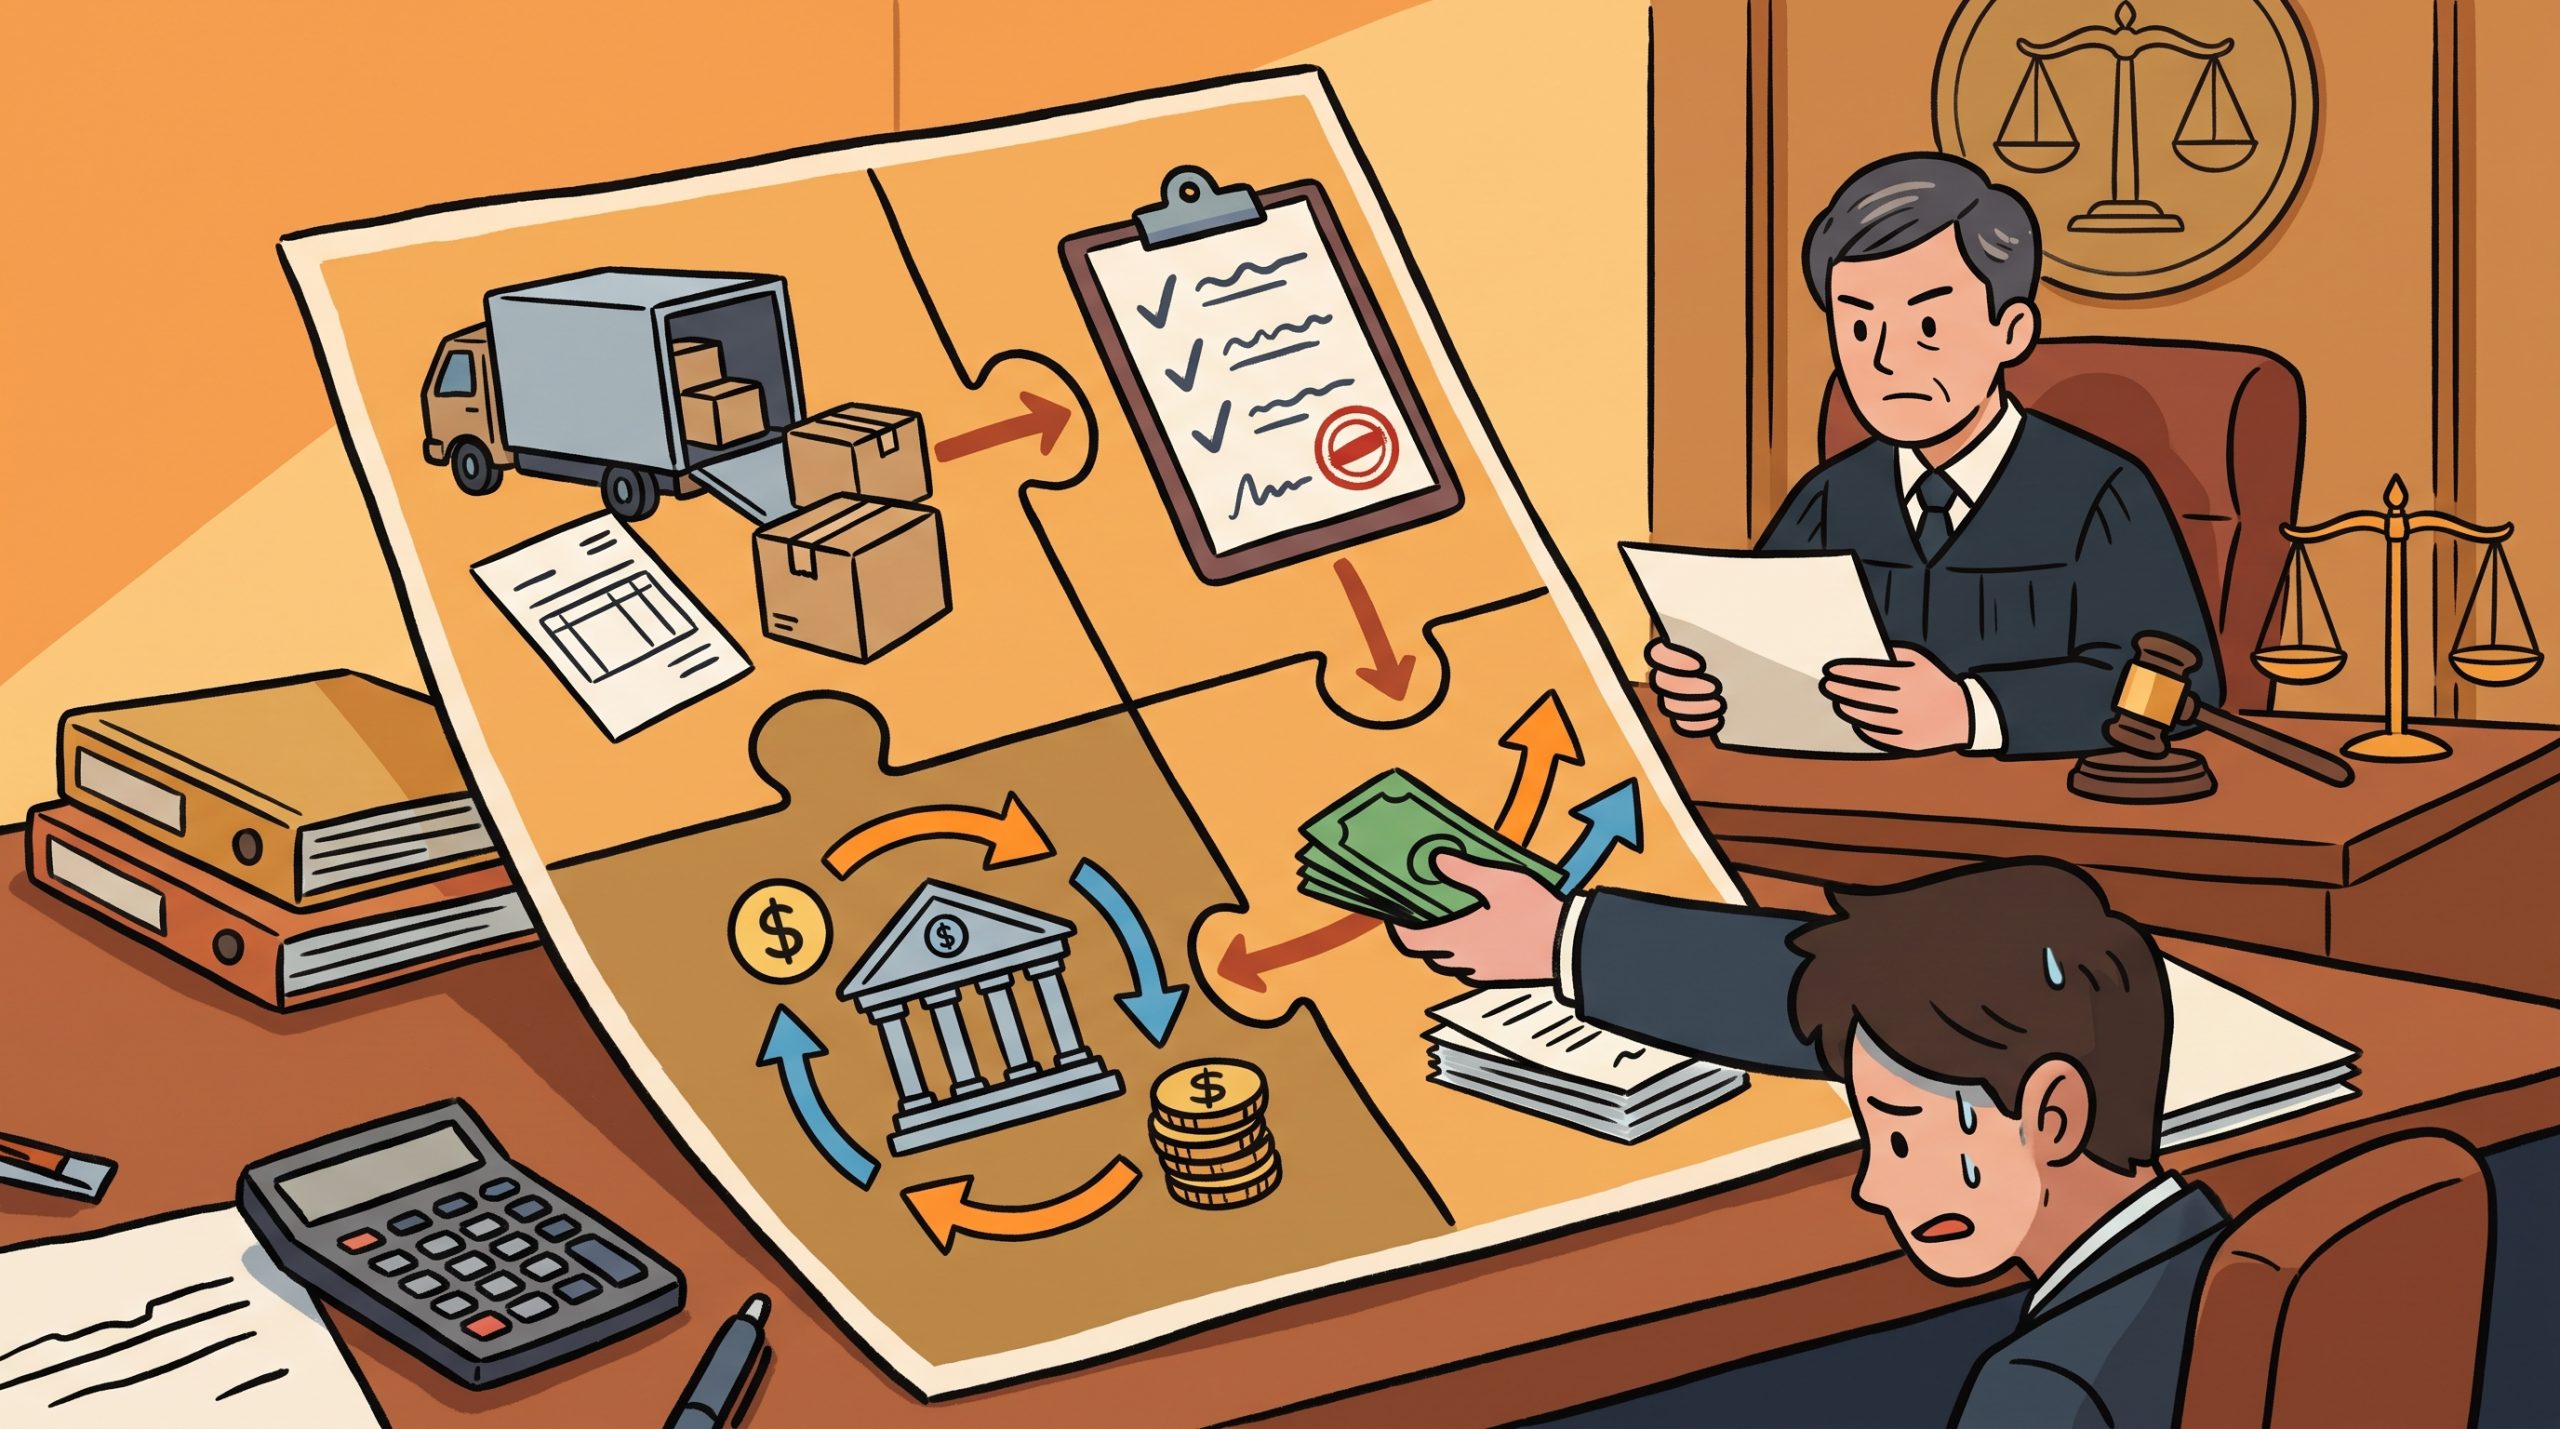
交易 → 憑證 → 入帳 → 財報 → 公告
流程中的實際位置。相關議題可參閱上市櫃公司財報不實、假交易與商業會計法辯護。
重大財報案件最容易發生的錯誤,就是把所有財務會計人員視為同一群人。
實際上可能包括:
財務長;
財務主管;
會計主管;
主辦會計;
經辦會計;
出納;
稅務人員;
ERP輸入人員;
一般行政人員。
每個人的:
法律身分;
公司職務;
決策權;
資訊範圍;
以及實際行為
都可能不同。
因此不能只因:
「他在財務部。」
就推論他知道所有假交易。
也不能因:
「他不是董事。」
就認為重大財報刑責一定與他無關。
資金/財務決策,實際職掌依公司而異
會計覆核/財報/可能涉及法定簽章
依實際公司會計組織判斷
實際憑證、傳票、入帳工作
證券交易法第36條對依法應公告、申報的財務報告,有明確的簽章要求。
公開發行公司年度財務報告,依法涉及:
董事長;
經理人;
會計主管
簽名或蓋章。
第一季、第二季及第三季財務報告,也有相應簽章規定。
因此:
會計主管不是只在公司內部負責做帳。
在公開發行公司的財務報告制度中,他還可能是依法應在財務報告上簽章的人員。
這也是為什麼重大上市櫃公司財報案件中,會計主管經常會成為檢調的重要調查對象。
這是很多人只注意第171條財報不實時,容易忽略的規定。
證券交易法第174條第一項第六款規定:
在相關財務報告上簽章的經理人或會計主管,如果為財務報告內容虛偽之記載,可能面臨:
一年以上七年以下有期徒刑
並得併科罰金。
因此,對公開發行公司而言:
財報內容不實;
財報簽章;
實際會計處理
可能同時形成不同刑事法律問題。
不能只看商業會計法第71條。
也不能只看證券交易法第171條。
本所另設重大金融刑案與財務會計刑事辯護專門服務頁,整合搜索、羈押、交易金流與財會卷證的辯護工作。
富達法律事務所近期再次受任處理重大證券交易法刑事案件,案件涉及多名被告、偵查羈押及大量公司、財務、交易與刑事卷證,由李育昇律師參與閱卷與刑事辯護。基於偵查不公開及委任人利益,本所不公開案號、姓名或未公開內容,亦不表示近期案件涉及本文特定財務會計犯罪。
李育昇律師曾任大型會計師事務所法務主管,處理財報、商業會計及重大金融刑案時,會特別區分董事、財務長、會計主管、主辦會計與實際經辦人員的資訊範圍、決策權限與實際行為。
同一家公司、同一份財報,不代表每一名被告具有相同刑事責任。
相關案件可由企業刑事與白領犯罪律師整合處理。
如果公司已遭搜索,或本人因財報不實、假交易、虛增營收、不實憑證或會計入帳被約談,可以先整理本人職務、簽核權限、涉案交易、ERP與Email紀錄,以及當時是否曾提出異議,再確認本人究竟面對哪一條刑事責任。
不能只看英文職稱 CFO 就直接下結論。
公司實際組織可能不同。
有些公司的CFO同時就是:
財務主管;
經理人;
甚至兼任會計主管。
有些公司則把:
財務;
會計
分成不同部門,由不同主管負責。
所以刑事案件首先需要確認:
公司正式組織;
登記;
內部職掌;
財報簽章;
董事會資料;
以及實際工作內容。
職稱是起點,不是法律責任的終點。
商業會計法第71條明文列出的對象包括:
商業負責人;
主辦會計人員;
經辦會計人員;
以及依法受託代他人處理會計事務之人員。
如果這些人:
明知為不實事項,仍填製會計憑證或記入帳冊;
故意使應保存的會計憑證或帳簿報表滅失、毀損;
偽造或變造相關會計資料;
故意遺漏應記錄的會計事項,使財務報表不實;
或以其他不正當方式使會計事項或財務報表發生不實結果,
可能涉及刑事責任。
現行法定刑為:
五年以下有期徒刑、拘役,或科或併科罰金。
因此,商業會計法不是單純處罰:
「帳做錯的人。」
法律真正處理的是:
明知與故意的不實會計行為。
不能直接這樣判斷。
首先仍要確認財務長在公司內實際法律及職務身分。
如果財務長本身就是:
主辦會計人員;
會計主管;
經理人;
或實際指示、參與不實會計處理的人,
刑事風險當然不能只用:
「我沒有親自按ERP。」
排除。
另一方面,如果某位財務長:
不負責會計;
不參與涉案交易;
沒有決定會計處理;
也沒有實際接觸相關資料,
那麼檢方仍然必須提出個別證據,證明他為何具有相關犯罪責任。
所以:
有沒有親自輸入資料不是唯一標準。
真正重要的是實際參與程度與主觀認知。相關議題可參閱商業會計法違法態樣與證據判斷。
例如會計主管告訴經辦會計:
「這筆先認營收。」
或者:
「發票先開,年底先入帳。」
如果經辦人員只是依正常工作流程,對交易本身沒有理由懷疑,
和:
明明知道沒有出貨、沒有客戶、沒有交易,仍配合製作不實會計資料,
法律評價可能完全不同。
所以:
主管指示
不是一張自動免責卡。
刑事案件仍然會問:
你當時知道什麼?
文件看起來是否正常?
有沒有明顯異常?
有沒有提出疑問?
主管如何回答?
你後來又做了什麼?
經辦會計人員常常只是收到:
訂單;
發票;
驗收單;
出貨文件;
主管簽核
後進行帳務處理。
如果前端業務或管理階層刻意製作完整形式文件,
而會計人員沒有:
接觸客戶;
接觸貨物;
控制金流;
參與交易設計;
也沒有其他資料顯示他知道交易虛假,
不能只因:
「ERP帳是他輸入的。」
就直接推論具備全部犯罪故意。
所以刑事辯護真正需要的是:
資訊範圍分析。相關議題可參閱假交易、循環交易與虛增營收辯護。
可以把資訊分成幾層:
第一層:
交易是不是真的。
第二層:
有沒有出貨或提供服務。
第三層:
付款資金從哪裡來。
第四層:
會計如何認列。
第五層:
最後財報如何呈現。
不同人可能只知道其中一層。
例如:
業務知道客戶;
倉庫知道出貨;
財務知道付款;
會計知道入帳;
會計主管知道財報;
董事長知道重大營運結果。
不能只因這些人最後都和同一張財報有關,
就推論所有人知道所有事實。
現在企業幾乎都以電子方式處理會計資料。
商業會計法第72條針對電子會計資料另有規定。
例如故意:
輸入不實資料;
塗改資料;
刪除資料;
遺漏應登錄事項;
或用其他不正當方式造成財報不實,
都可能形成刑事問題。
所以重大金融案件搜索時,檢調通常不只扣:
紙本帳冊。
還可能取得:
ERP;
系統Log;
帳號權限;
電子傳票;
修改紀錄;
Excel;
Email;
Server。
這些資料有時反而可以清楚看出:
到底是誰在什麼時間做了什麼。
假設三年後被約談,每個人都記不得:
誰修改過一筆傳票。
如果ERP仍保存:
帳號;
輸入時間;
修改時間;
核准流程;
版本紀錄,
就可能比人的記憶更客觀。
但是也要注意:
帳號使用者
不一定永遠等同:
實際操作人。
例如公司是否存在:
共用帳號;
代登入;
權限委派;
系統批次處理。
所以電子紀錄仍然要結合公司實際工作流程判斷。
商業會計法第73條對這個問題有直接規定。
主辦、經辦會計人員或以電子方式處理會計資料的相關人員,如果涉及第71條、第72條的犯罪,
但在事前:
曾經表示拒絕;
或者提出更正意見;
而且有確實證據,
法律規定:
得減輕或免除其刑。
所以一封當時就存在的Email:
「這筆沒有驗收資料,不建議認列。」
可能遠比事後說:
「我當時有反對。」
更有價值。
例如:
Email;
簽核意見;
ERP備註;
公司通訊軟體;
LINE工作群組;
會議紀錄;
內部Memo;
會計師往來;
財報Close Meeting紀錄。
例如:
「缺驗收證明,請勿入帳。」
「這筆交易應列關係人。」
「營收認列時點有問題。」
「建議沖回。」
「請主管以書面確認。」
都可能具有重要證據價值。
但核心仍然是:
必須是當時存在的原始紀錄。
不應這樣做。
如果公司已遭搜索或偵查開始後,才製作:
倒填日期的Email;
補簽意見;
假造過去異議紀錄,
不但不能有效保護自己,
反而可能產生:
偽造;
變造;
滅證;
甚至串證
的新風險。
搜索後真正應該做的是:
保存既有資料;
不要改檔;
不要刪除;
不要要求同事配合補文件。
如果需要整理說明,可以明確製作:
現在日期的事後說明。
不能偽裝成過去文件。
對公開發行公司財報而言,還有另一個非常重要的規定。
證券交易法第174條第一項第六款對於在財務報告上簽章的經理人或會計主管為財務報告內容虛偽記載,設有刑事責任。
但同一款也規定:
如果在:
他人檢舉;
主管機關;
或司法機關
進行調查以前,
已經提出更正意見,
並提供證據向主管機關報告,
法律設有:
減輕或免除其刑
的規定。
這和商業會計法第73條不是完全同一制度。
適用對象、要件與程序必須分開判斷。
刑事案件裡不能只說:
「我後來有想修。」
真正需要檢查:
何時發現問題?
何時提出?
向誰提出?
是否在調查開始以前?
有沒有留下證據?
是否真的向主管機關報告?
所以:
口頭表示不認同;
公司內部要求修改;
正式向主管機關提出更正,
可能具有不同法律意義。
不能全部混成一句:
「我有反對。」
不是這麼簡單。
財報簽章當然是非常重要的刑事證據。
但仍然需要確認:
財報究竟哪一部分不實;
會計主管是否參與該部分處理;
他取得哪些資料;
是否知道資料有問題;
是否曾要求調整;
是否被提供不實的前端資料;
是否有其他證據證明主觀認知。
刑事責任仍然需要證明個人犯罪要件。
但是對依法應在財務報告上簽章的會計主管而言,
單純說:
「我只是形式簽名。」
通常不會是足夠的完整答辯。
也不能這樣理解。
第174條第一項第六款有特定簽章規定,
但重大財報案件可能同時涉及:
第171條;
其他第174條行為;
商業會計法;
以及刑法正犯、共同正犯、教唆或幫助等問題。
所以:
沒有簽章
可能是重要事實,
但不能直接等同:
完全不可能有任何刑責。
仍然要看實際行為。相關議題可參閱證券交易法重大犯罪與刑事辯護。
也不能如此簡化。
刑事案件除了各特別法律規定的身分外,
還可能依刑法共同正犯、教唆犯、幫助犯以及身分犯共犯等規則判斷。
所以沒有:
董事長;
經理人;
會計主管
的正式身分,
不表示如果實際明知且積極參與犯罪,就一定完全沒有刑事責任。
但是:
知道多少、參與多少
仍然必須被證明。
不能只因在同一家公司工作就視為共犯。相關議題可參閱公司負責人被告商業會計法。
常見包括:
公司資金如何安排?
為什麼這筆款項這樣支付?
客戶的回款從哪裡來?
是否知道關係人交易?
是否參與融資?
是否參與財務預測?
財報數字異常時有沒有發現?
董事長或總經理是否曾下指示?
財務部與會計部如何分工?
對重大應收帳款如何處理?
因此財務長在約談前最好先確認:
自己到底負責的是:
資金;
財務;
會計;
投資人關係;
還是其中一部分。
不要把整個財務部門的工作全部當成自己的答案。約談前亦應確認財會人員涉及證券交易法時的偵查與程序辯護。
可能包括:
誰決定收入認列?
誰覆核傳票?
哪一筆交易有異常?
有沒有要求補文件?
為什麼年底仍認列?
有沒有向董事長、總經理或財務長反映?
會計師曾經問什麼?
財報如何完成Close?
誰最後決定不調整?
所以會計主管的刑事辯護通常需要高度依賴:
當時的工作底稿與溝通紀錄。
例如調查官問:
「你為什麼知道這筆交易是真的?」
會計人員其實只負責入帳,
卻為了配合回答說:
「因為我們確實有出貨。」
如果他根本沒有接觸出貨流程,
這種回答可能反而讓檢方認為:
他知道更多。
所以應該精確區分:
我親自知道的;
我從文件知道的;
主管告訴我的;
以及我不知道的事情。
不要替其他部門猜答案。
不是所有事情都回答:
「不知道。」
而是對超出本人實際職務與資訊範圍的事實,
清楚說明:
為什麼不知道。
例如:
「我的工作只有依已核准單據入帳,我沒有客戶端聯絡,也不負責出貨。」
這和單純:
「我不知道。」
完全不同。
真正有說服力的是:
職務+流程+證據
可以支持不知道的合理性。
可以整理:
業務
→ 建立交易
倉庫/營運
→ 出貨履約
財務
→ 資金、銀行
會計
→ 入帳、結帳
會計主管
→ 覆核、財報
總經理/董事長
→ 重大決策與對外責任
當然每家公司不同。
重點不是做一張漂亮組織圖。
而是讓法院理解:
誰實際掌握哪一段資訊。
誰決定?
誰知道?
誰執行?
是否提出異議?
誰決定?
誰知道?
誰執行?
是否提出異議?
誰決定?
誰知道?
誰執行?
是否提出異議?
誰決定?
誰知道?
誰執行?
是否提出異議?
誰決定?
誰知道?
誰執行?
是否提出異議?
除了組織圖之外,可以把每一筆重大交易列成:
誰提出?
誰核准交易?
誰核准付款?
誰提供憑證?
誰輸入ERP?
誰覆核?
誰決定會計科目?
誰決定認列時間?
誰在財報上簽章?
這可以迅速區分:
交易決策責任
與:
會計執行責任。
這通常是很重要的證據。
例如會計師曾經:
要求沖回營收;
要求補提損失;
要求揭露關係人;
質疑應收款;
要求調整會計科目。
這時要進一步確認:
公司內部誰收到意見?
誰決定接受或不接受?
財務長知道嗎?
會計主管知道嗎?
董事長知道嗎?
如果被告已經清楚知道專業人士提出重大異議,
後續仍如何處理,
可能影響主觀認知的判斷。
反過來,
如果會計師在取得完整資訊後未提出相關疑義,
也可能成為案件背景的一部分。
可能。
檢調調查的是:
涉案期間發生的事情。
即使相關人員已經離職,
如果當時曾負責:
入帳;
財報;
會計主管;
資金;
ERP;
重大交易,
仍可能以:
證人;
被告
身分被通知。
所以收到通知後最重要的是先確認:
通知身分;
案由;
涉案期間;
自己當時職務。
不要因為:
「我早就離職了。」
就認為不需要準備。相關議題可參閱公司負責人被調查局約談或公司遭搜索。
重大案件爆發後,公司內部很容易開始互相歸責。
董事可能說:
「這是財務部的問題。」
財務長可能說:
「這是會計主管決定。」
會計主管可能說:
「我是依上面要求。」
因此財會人員如果已經面臨刑事風險,應依法保存自己本來就能取得並合法持有的:
工作紀錄;
Email;
簽核;
會議;
工作分工;
異議紀錄。
但不要:
擅自大量下載公司機密;
破解帳號;
刪除資料;
修改原始文件。
證據保存本身也必須合法。
如果案件已經變成:
董事長說財務長負責;
財務長說會計主管決定;
會計主管說依董事長指示;
那麼不同被告的利益可能已經不完全一致。
重大金融刑案中,共同被告之間可能:
事實主張不同;
責任分工不同;
自白策略不同;
甚至互相指認。
這時需要個別判斷:
是否存在辯護利益衝突。
不能為了讓「公司統一處理」而忽略每一個被告自己的刑事風險。
這是重大多人案件非常危險的處理方式。
公司遭搜索後,
如果管理階層召集大家討論:
「調查官問什麼?」
「大家要怎麼回答?」
「這件事統一說是誰負責。」
很容易進一步造成:
串證
的程序風險。
搜索後內部當然仍需要合法維持公司營運。
但刑事筆錄內容與被告供述,不應透過公司會議協調。
高階職務可能使檢方主張:
仍有能力影響員工;
接觸公司資料;
控制帳務;
與其他被告聯絡。
但這仍然需要個別判斷。
例如:
手機、電腦、帳冊已被扣押;
ERP權限已停用;
被告已離職或停職;
重要員工已完成詢問;
願意不得與特定人聯絡,
都可能影響:
串證、滅證與羈押必要性
的判斷。
所以財務會計被告的羈押庭,
除了生活根基,
還要特別處理:
公司控制能力是否仍然存在。相關議題可參閱證券交易法案件的聲押與羈押庭攻防。
富達法律事務所近期再次受任處理重大證券交易法刑事案件,案件涉及多名被告、偵查羈押,以及大量公司、財務、交易與刑事卷證,由李育昇律師參與閱卷及刑事辯護。
基於偵查不公開、委任人隱私及辯護利益,本所不公開案件案號、姓名與尚未公開的具體內容,也不表示近期案件涉及本文所述特定財報或商業會計犯罪。
但重大公司刑案的一個共同問題,就是:
同一家公司可能有很多被告,
而每一個人的:
職務;
資訊;
行為;
知情程度
完全不同。
李育昇律師曾任大型會計師事務所法務主管,處理財務會計刑事案件時,會把原始交易、會計流程、公司權限與每一名被告的實際行為分開,避免因同一份財報或同一家公司而把所有人責任混在一起。
可能。主管指示不是當然免責。如果明知事項不實,仍填製憑證、記帳或故意使財報不實,可能涉及商業會計法。真正仍須判斷本人當時知道多少、實際做了什麼,以及是否曾提出反對或更正意見。
可能被調查,但是否成立犯罪仍須看有無明知與故意。若只依正常流程與表面完整資料輸入,沒有證據顯示知道前端交易虛假,不能只因實際操作ERP就推論全部犯罪要件成立。
不是。法律要求事前曾表示拒絕或提出更正意見,而且要有確實證據。Email、簽核意見、ERP紀錄或其他當時留下的資料通常比事後口頭陳述更重要。
不能直接畫上等號。簽章是非常重要的證據,而且證券交易法第174條對簽章的經理人及會計主管有特別規定,但刑事責任仍要依財報虛偽內容、本人參與、知情及主觀犯意等具體證據判斷。
不一定。沒有簽章可能影響特定條文適用,但仍須檢查財務長是否參與假交易、資金安排、不實會計處理或其他犯罪,以及是否可能涉及其他證券交易法、商業會計法或刑法共犯規定。
非常重要。對特定會計人員而言,商業會計法第73條明定事前表示拒絕或提出更正意見且有確實證據者,可能減輕或免除其刑。實際是否適用仍要依身分、行為和證據判斷。
不建議自行討論彼此筆錄或協調說法。多人重大刑案中可能產生串證疑慮。可以先向律師說明自己記得的工作流程,再透過合法卷證及原始公司資料確認。
要看彼此辯護利益是否一致。如果案件中已經出現互相指稱「是對方決定」、「我只是照對方指示」等情況,就需要特別檢查是否存在利益衝突,不能只因屬同一家公司就當然採用同一辯護策略。
重大財報案件最後往往會看到:
一份交易由業務提出;
主管核准;
財務付款;
會計入帳;
會計主管覆核;
董事長、經理人及會計主管簽署財報。
如果最後發現交易或財報存在問題,
刑事責任不能只落在:
最後輸入ERP的人;
也不能只因職位最高就全部推給董事長。
真正需要逐一還原的是:
誰知道交易真假;
誰能看到異常;
誰做決策;
誰只是依文件執行;
誰提出反對;
誰決定不更正;
以及每個人的行為究竟和不實財報有什麼關聯。
如果財務長、會計主管、主辦會計或經辦會計人員已經收到調查局通知、地檢署傳票,或公司剛遭搜索,應先整理本人職務、會計流程、簽核權限、涉案交易、Email與既有異議紀錄,再決定第一次應訊與後續辯護策略。
財務長、會計主管、主辦會計與經辦人員應分別確認自己的資訊範圍、決策權限、實際行為與既有異議紀錄。如果已遭搜索、約談、聲押或起訴,可以先把本人職務與會計流程獨立整理,再進行個人刑事辯護。


Your blog consistently inspires readers with its thoughtfulness. I’d love to see you examine how these ideas could influence emerging technologies, such as artificial intelligence or sustainable practices. Your talent for unraveling intricacies is truly remarkable. Thank you for providing such stimulating content—I’m eagerly anticipating your next post!
sedori-vision.com